
ベトナム建設業の進出ガイド|外国請負業者の建設活動許可・必要書類・税の申告方式【2026年改正対応】
ベトナムの建設工事は、外国請負業者として案件ごとに省の建設活動許可を取れば、現地法人を設けずに請け負えます。ただし許可は落札・選定の後に申請し、許可書が出るまで本体契約に署名できず、許可後も運営事務所の設置や税務登録が別途要ります。
この記事は、東南アジアビジネス資料ポータル UpAsia(アップアジア、運営: Talenty株式会社)の編集部が、公開一次資料をもとにまとめた解説です。2026 年 7 月 1 日に原則として施行された建設法 135/2025/QH15 と政令 212/2026/ND-CP を軸に、許可の仕組み、申請書類と認証、現地企業との JV・下請け、税の登録と申告、申請の手順、許可後の義務を順に整理します。UpAsia には公開中の資料ページが 77、掲載企業が 55 社あり(2026 年 10 月 21 日の UpAsia 編集部の集計)、ベトナムの会計・税務・会社設立の資料も比べられます。
外国請負業者とは何か?
答え: 外国法に基づいて設立された組織と外国籍の個人が、ベトナムで建設工事を請け負うときの立場です。元請けとして請ける場合も、下請けとして請ける場合も含まれます(建設法第 3 条第 28 項)。
日本の建設会社が日本法人のまま現地の案件を請ければ、外国請負業者として扱われます。ベトナム法で設立した現地法人は、日系資本であってもこの定義に入りません。現地法人は投資法 143/2025/QH15(2026 年 3 月 1 日に原則として施行)などに沿って設立し、ベトナムの企業として工事を請け負います。
| 比べる点 | 外国請負業者として請ける | 現地法人を設けて請ける |
|---|---|---|
| 法的な立場 | 外国法で設立した組織・外国籍の個人 | ベトナム法で設立した企業 |
| 建設活動許可 | 案件の請負契約ごとに省が許可 | 外国請負業者の許可の対象外 |
| 本体契約の署名 | 許可書を受け取った後 | この許可を待つ手順はない |
| 審査期間 | 完全で有効な書類の受理から 6 営業日 | 対象外 |
| 領事認証 | 外国の設立許可・事業登録証明が原則対象 | この許可の書類としては対象外 |
| 許可後の義務 | 運営事務所の設置、口座・税番号の登録など | 自社の体制で対応 |
| 許可の効力 | 契約の完了・精算や契約の終了で失効 | 案件単位の許可を持たない |
| 現地企業との協業 | JV か現地の下請けを使うのが原則 | 自社で現地の体制を持つ |
行政手続きの負担は、改正の前から進出企業の課題として挙がっていました。JETRO の 2025 年度調査では、投資環境リスクの設問に回答したベトナムの 813 社のうち 67.5% が「行政手続きの煩雑さ」を挙げました。同国のリスク項目で最も高い割合で、調査期間は 2025 年 8 月 19 日〜9 月 17 日、全業種の回答です。建設業に限った数字ではありませんが、許可の段取りを先に設計しておく理由の一つになります。
2026 年 8 月 24 日公布の法律 24/2026/QH16 は投資法を改正し、建設法第 88 条にも関連する変更を設けました。原則の施行日は 2027 年 3 月 1 日のため、2027 年以降に進出・着工する案件では改正後の条文も確かめます。支援会社をどう比べるかは ベトナム進出コンサルの選び方と費用相場【2026年】 で整理しています。
なぜ許可が出るまで本体契約に署名できないのか?
答え: 政令 212 が、外国請負業者は許可を受けてから建設活動を行うと定め、発注者や元請けにも許可前の契約署名を認めていないためです。許可の申請は落札・選定の決定が前提なので、順番は「選定、許可、署名」になります。
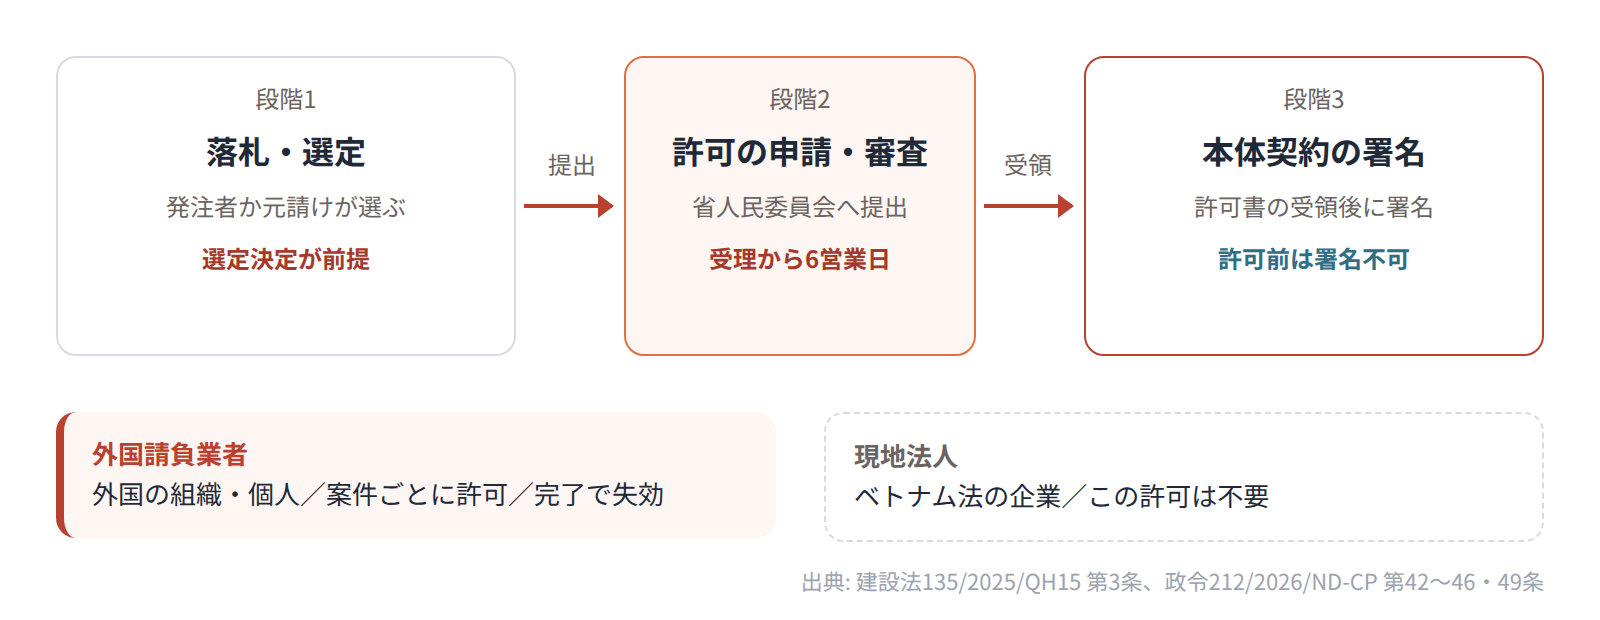
第 42 条は、外国請負業者は国の建設管理機関から許可を受けた後でなければ、ベトナムで建設活動ができないと定めます。第 43 条第 1 項は、許可の条件を発注者または元請けによる落札・選定の決定があることとしています。さらに第 49 条第 1 項は、発注者・元請けの側に、許可書が出てから請負契約を結ぶよう求めています。
許可を出すのは、工事を行う省の人民委員会です(第 44 条第 4 項)。人民委員会は権限を傘下の機関に委譲・委任できるため、受付窓口は省によって異なります。工事が 2 つ以上の省にまたがる場合は、外国請負業者が現場の事務所を置く予定の省が許可を出します。
審査期間は、完全で有効な書類を受理してから 6 営業日です(政令 212/2026/ND-CP 第 46 条第 1 項)。許可しない場合、当局は理由を書面で回答します。申請者は許可書を受け取るときに手数料を納め、許可は契約の完了・精算や契約の終了で効力を失います(同条第 2 項・第 3 項)。
発注者の工程表には、選定の決定から署名までの空白期間が入ります。この期間を入札の段階で発注者と共有しておくと、着工日の交渉がしやすくなります。
外国請負業者で請けるか、現地法人を設けるかを比べる段階の方へ。紹介文には会社設立と許認可取得の支援が挙がっています。建設活動許可の申請支援は明記されていないため、対応範囲は同社にご確認ください。ダウンロードには無料の会員登録(入力 1 分)が要ります。 EACH VIET NAM の資料を無料でダウンロード
許可にはどんな条件と書類が要るのか?
答え: 落札・選定の決定書、設立許可・事業登録証明、経験の報告(該当する場合は財務報告も)、協業契約などを 1 部そろえて提出します。外国で発行された設立許可・事業登録証明には、条約で免除される場合を除いて領事認証が要ります(政令 212 第 44 条第 3 項)。
| 第 44 条第 2 項 | 書類 | 写し・翻訳・認証の扱い |
|---|---|---|
| a 号 | 申請書(組織は書式 04、個人は書式 07) | 付属書の書式で作成 |
| b 号 | 落札・選定の決定書 | 認証済みの写し(電子写し可)、訳の公証・認証 |
| c 号 | 設立許可・事業登録証明、職業資格証明書(ある場合) | 認証済みの写し、訳の公証・認証。領事認証は設立許可・事業登録証明が対象(条約の免除を除く) |
| d 号 | 経験の報告、監査済み財務報告(該当する場合) | 財務報告は直近 3 年分(設立 3 年未満は設立後の年数分)、認証済みの写し |
| đ 号 | JV 契約、下請け契約(原則合意の契約を含む) | 認証済みの写し、訳の公証・認証 |
| e 号 | 委任状(代理人が申請する場合) | 訳の公証・認証 |
第 44 条第 3 項が翻訳と公証・認証を求めるのは、第 2 項 b・c・đ・e 号の書類です。b・c・d・đ 号は、認証済みの写しか認証済みの電子写しで出します。領事認証は c 号の設立許可・事業登録証明が対象で、関係する国際条約で免除される場合が例外になります。日本で取る登記の証明は、認証と翻訳の公証に日数がかかるため、入札の段階から準備を始めます。
d 号の監査済み財務報告は、提出の対象となる場合に直近 3 年分、設立から 3 年未満なら設立後の年数分を出します。同号には「入札法令に従わない場合」という括弧書きもあり、選定方法によって提出の範囲が変わり得ます。公開入札で選ばれたのか、元請けから直接選ばれたのかを申請先に伝え、提出の範囲をすり合わせます。
提出の経路は、第 44 条第 1 項が窓口への持参、郵送、国家公共サービス・ポータルでのオンライン提出の 3 つを定めています。経路は全国共通ですが、受け付ける機関は省の委任で変わります。工事場所の省の公共サービス窓口で、受付機関とオンライン受付の可否を先に確認すると、提出先の取り違えを防げます。
現地企業との JV・下請けはどう組み合わせるのか?
答え: 外国請負業者は、ベトナムの請負業者と JV を組むか、ベトナムの下請けを使うのが原則です(第 43 条第 2 項)。例外は、国内の請負業者が工事パッケージのどの作業にも参加できない場合です。
本体契約は許可の後に署名しますが、協業の契約は許可の申請時に要ります。両者は別の契約で、đ 号は下請けについて正式の契約に加えて原則合意の契約も認めています。協業の契約は、入札・提案の書類に含めたものを許可の申請にも出します(第 44 条第 2 項 đ 号)。落札の後に相手を探し始めると、申請に出す契約がそろわず、許可の手続きに入れません。
第 43 条第 2 項は、現地の請負業者が担当する業務の内容・数量・価額を明確に分けることも求めています。協業の契約を作るときは、次の 3 点を本体工事の範囲と対応させます。
- 担当業務の内容を特定したか。現地側が受け持つ工種や作業を、本体工事の仕様の項目と対応させて書きます。
- 数量を書いたか。現地側の担当分の数量を、本体工事の数量の内訳と突き合わせられる形で示します。
- 価額を分けたか。現地側の担当分の価額を、外国請負業者の担当分と区別して記載します。
発注者・元請けは、JV・下請けの約束が守られているかを監督します(第 49 条第 2 項)。外国人スタッフの名簿や機材の一時輸入の計画を承認する前に、国内で調達できる機材や現地の技能人材を検討することも求められています(同条第 3 項・第 4 項)。工事の完了時には、輸入した資材・機材の精算を発注者・元請けが確認します(同条第 5 項)。
日本から送る技術者や持ち込む機材の計画は、発注者の承認を経る前提で組み立てます。進出前に確かめておく点は ベトナム・タイで日本企業が撤退する理由|進出前の確認 で整理しています。
税の申告方式はどう使い分けるのか?
答え: 税務登録の期限と、申告・納付の主体や税額の計算方式は、分けて確かめる別の論点です。初回の税務登録は、直接申告なら外国請負業者、源泉納付ならベトナム側が、原則として起点から 10 営業日以内に行います。
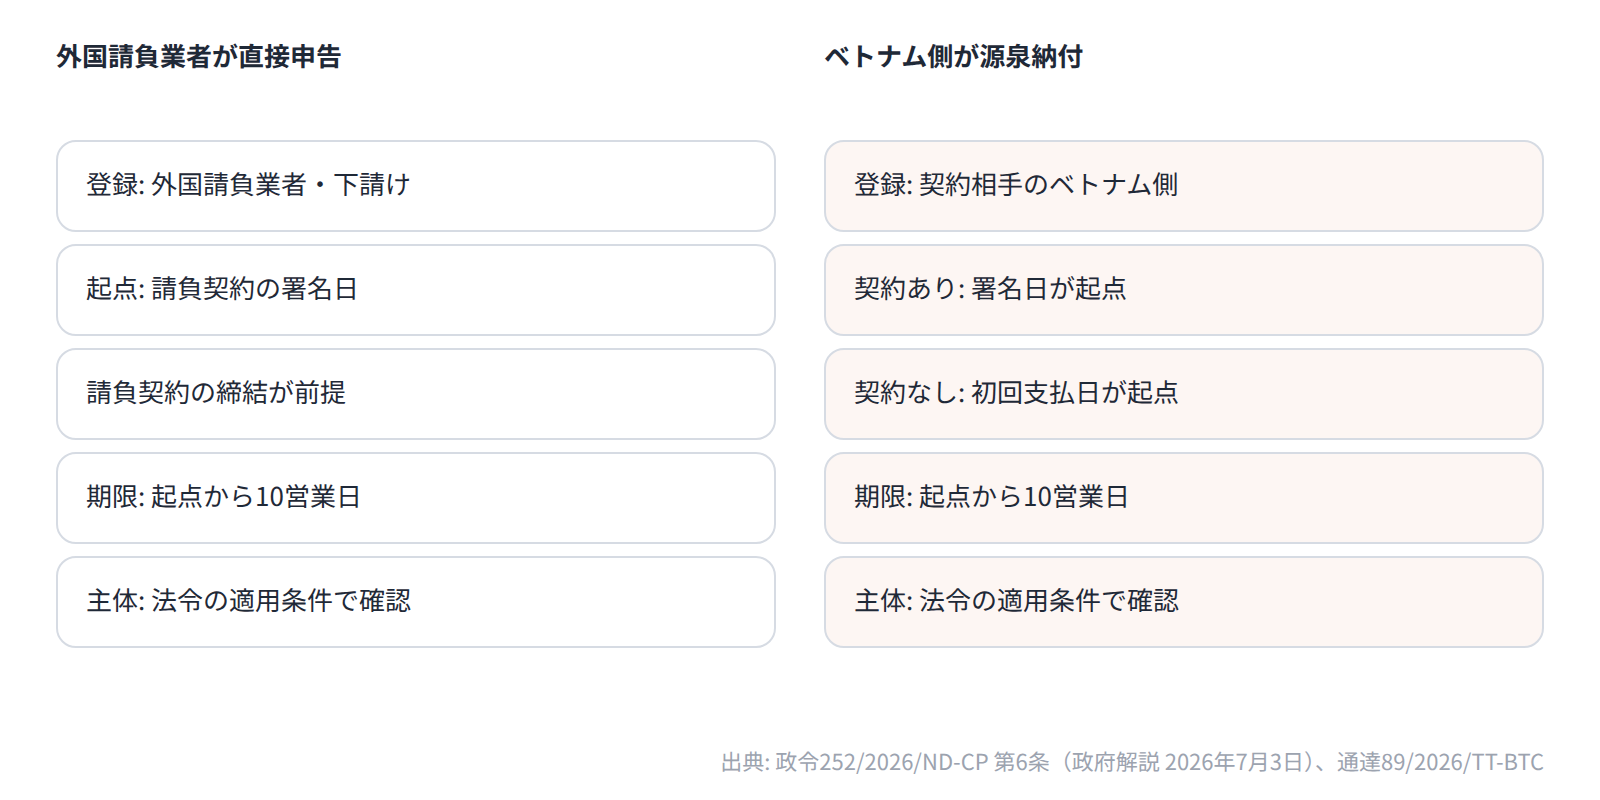
直接申告と源泉納付は、当事者の希望だけで選べるとは限りません。通達 89/2026/TT-BTC と付加価値税・法人所得税の法令が定める適用条件に従って、どちらで申告・納付するかを確かめます。条件に当たるかどうかは、契約の形と社内の会計体制を税務顧問に示し、署名前に判断してもらいます。
期限の根拠は政令 252/2026/ND-CP 第 6 条で、政府の解説(2026 年 7 月 3 日掲載)で確認できます。直接申告する外国請負業者・外国の下請けは、請負契約の署名日が起点です。ベトナム側が代理納税用のコードを取る場合、契約があれば契約・事業協力文書の署名日が起点になります。初回の支払日が起点になるのは、契約を結ばない場合に限られます。
| 判断の観点 | 外国請負業者が直接申告 | ベトナム側が源泉納付 |
|---|---|---|
| 申告・納付の主体の条件 | 通達 89 と各税法の適用条件で確認 | 通達 89 と各税法の適用条件で確認 |
| 税務登録する主体 | 外国請負業者・外国の下請け | 契約相手のベトナム側 |
| 初回登録の起点 | 請負契約の署名日 | 契約ありは契約・事業協力文書の署名日、契約なしは初回の支払日 |
| 初回登録の期限 | 起点から 10 営業日以内 | 起点から 10 営業日以内 |
| 協定による免除の書類 | 初回の申告書と一緒に提出 | 初回の申告書と一緒に提出 |
売上に割合を掛けて法人所得税を計算する場合、建設の割合は 2% です(政令 320/2025/ND-CP 第 12 条第 3 項 k 号)。物品を伴う役務の提供では、物品の価額を区分できれば物品分が 1%、区分できなければ全体が 2% と同項 a 号が定めます。資材を含む工事契約にこの区分が当てはまるかは、物品と工事の価額を分けるかと合わせて署名前に確かめます。
付加価値税は、政令 174/2025/ND-CP により 2025 年 7 月 1 日から 2026 年 12 月 31 日まで、対象となる財・サービスの税率が 10% から 8% に下がっています。売上に割合を掛けて計算する方式では、対象取引の割合が 20% 下がります。軽減の対象外となる品目・役務もあるため、工事の内容が対象に入るかを税務顧問と照らし合わせます。
日越租税協定は 1995 年 10 月 24 日に署名され、同年 12 月 31 日に発効しました。協定による免除・軽減を受けるには、外国請負業者かベトナム側が、初回の申告書と一緒に協定の書類を出します(通達 89 第 78 条、ベトナム財務省の公式回答)。同じ回答は、日本の税務当局が発行した居住者証明書に領事認証を求めています。
通達 89 には 2026 年 9 月 15 日付の訂正決定 2551/QD-BTC が出ていますが、訂正の対象は第 99 条第 5 項の様式番号です。2026 年 7 月より前に書かれた解説は旧通達を前提にしている場合があるため、資料の基準日を見てから使います。東南アジア各国の法人税の比べ方は 東南アジア6カ国の法人税を比較|優遇税制と実効税率の全まとめ【2026年版】 にまとめています。
直接申告か源泉納付かの適用条件を確かめる段階の方へ。ベトナムの税務会計事務所の会社案内を無料でダウンロードできます。外国請負業者の税務への対応範囲は、資料と同社への問い合わせでお確かめください。 AGSベトナム税務会計事務所の会社案内を無料でダウンロード
許可の申請はどう進めるのか?
答え: 申請者が書類をそろえて提出した後、当局が受理・審査して許可書を交付します。本体契約の署名、税務登録、運営事務所の設置は、許可書を受け取った後に続きます。
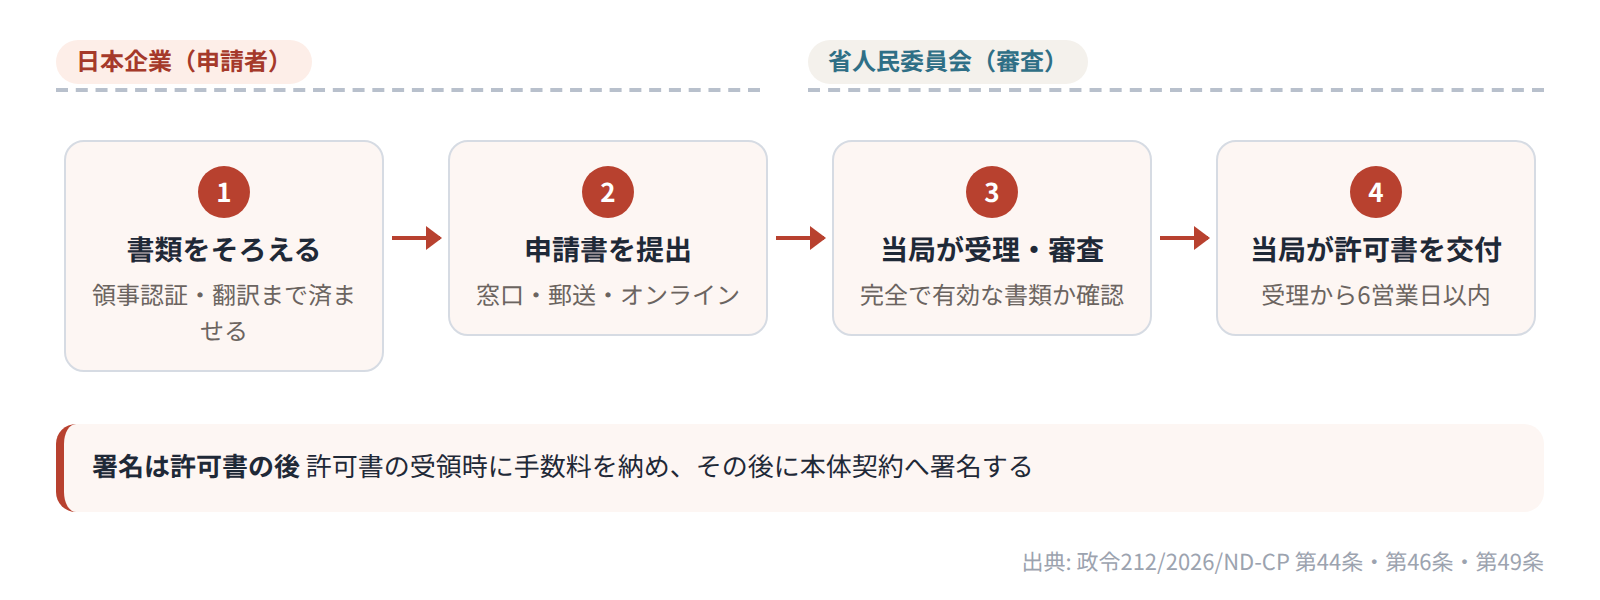
- 書類をそろえる。第 44 条第 2 項の書類を 1 部用意し、設立許可・事業登録証明の領事認証と、指定された書類の翻訳・公証を済ませます。
- 申請書を提出する。工事場所の省(複数の省なら現場の事務所を置く省)へ、窓口・郵送・国家公共サービス・ポータルのいずれかで出します。
- 当局が書類を受理・審査する。省人民委員会(委任先の機関を含む)が、完全で有効な書類かを確かめ、その受理の日から審査期間を数えます。
- 当局が許可書を交付する。当局は受理から 6 営業日以内に許可書を出し、許可しない場合は理由を書面で示します。
申請者は許可書を受け取るときに手数料を納め、そのあと発注者・元請けと本体契約に署名します。初回の税務登録が必要な場合は、署名日などの起点から 10 営業日以内に、確かめた方式で済ませます。
許可を受けた後の義務
許可の取得と、工事を実施する体制の完成は別の段階です。第 48 条第 2 項 a 号は、許可を受けた外国請負業者に、工事の運営事務所を設け、所在地・口座・税番号などを登録するよう求めています。同条は印鑑、会計、保険などの義務も定めているため、条文を社内の担当と読み合わせて割り振ります。
- 現地の工事責任者が運営事務所を設ける。事務所の所在地は、第 48 条第 2 項 a 号の登録の対象です。
- 経理・税務の担当が口座と税番号を登録する。初回の税務登録の期限と合わせて、口座の開設と登録の時期を工程に入れます。
- 管理部門が印鑑・会計・保険を整える。同条の義務と自社の規程を照らし、現地で使う印鑑、会計の体制、保険の手配を担当ごとに分けます。
よくあるつまずき
- 落札したのに、本体契約に署名できない。第 49 条第 1 項は、許可書が出てからの署名を発注者・元請けに求めています。選定の決定から許可書の受領までの期間を、発注者の工程表に入れておきます。
- 書類を出したのに、6 営業日を過ぎても許可が出ない。6 営業日は、完全で有効な書類を受理した日から数えます。領事認証の漏れや協業契約の添付漏れがある間は、審査期間の起点に達していません。
- 許可を取ったのに、税務登録が間に合わない。初回登録の期限は、許可の日ではなく契約署名日などの起点から 10 営業日です。署名の前に、適用条件から申告・納付の主体を確かめ、社内の担当者を決めておきます。
申請前に確認する 4 つのことは何か?
入札段階から準備を進め、許可申請までに次の 4 点を確認します。
- 選定決定書の写しを用意したか。発注者または元請けによる落札・選定の決定が、許可の申請の前提です。
- 協業契約を入札書類に含めたか。現地側の担当業務の内容・数量・価額を分けた JV・下請けの契約を、許可の申請に出します。
- 設立許可・事業登録証明の領事認証を済ませたか。条約で免除される場合を除き、認証と翻訳の公証にかかる日数を工程に入れます。
- 税の申告・納付の主体と登録の担当を決めたか。適用条件を署名前に税務顧問と確かめ、契約署名から 10 営業日の登録期限に備えます。
よくあるご質問
Q. 許可を取った後で、JV の相手や下請けが替わったらどうなりますか?
許可の内容が JV の構成員や下請けの変更などで変わる場合、政令 212 第 45 条は許可の調整申請を求めています。変更を裏付ける書類を添えて申請します。
Q. 許可が出なかった場合、理由はわかりますか?
当局は、許可しない場合に理由を書面で回答すると定められています(第 46 条第 1 項)。示された理由の書類や条件を直してから、改めて申請します。
Q. 当局の誤りで許可が取り消されたら、どうなりますか?
発行機関の誤りも、取消しの事由の一つです。この場合、当局が取り消した許可書を受け取ってから 3 営業日以内に許可を出し直します(第 47 条第 3 項 d 号)。
Q. 書類の偽造で許可が取り消されると、再申請はいつできますか?
書類の偽造や許可の改ざんで取り消された場合、新しい許可は取消し決定の日から 12 か月が過ぎるまで検討されません(第 47 条第 3 項)。
許可を取った後の会計・税務の体制を整える段階の方へ。紹介文には、源泉税や付加価値税の申告レビュー、会計業務のアウトソーシングといった悩みに会計・顧問サービスで応えるとあります。
会計・税務・法律コンサルグループの資料を無料でダウンロードお問い合わせはこちら